Subskrybuj bezpieczeństwo. Ile naprawdę warte jest Twoje spokojne życie?


„W drodze do domu” to podcast NOTUS o kredytach hipotecznych, nieruchomościach i decyzjach finansowych widzianych przez pryzmat prawdziwego życia. Mateusz Hładki rozmawia z gośćmi oraz ekspertami NOTUS o tym, jak podejmować ważne decyzje bez żargonu, straszenia i przekonania, że wszystko da się przewidzieć.
W tym odcinku rozmawiamy o czymś, o czym większość z nas wolałaby nie myśleć. Co stanie się z naszym domem, dochodem i rodziną, jeśli zdrowie nagle przestanie współpracować z naszymi zobowiązaniami? Jeśli pojawi się poważna choroba, wypadek albo szkoda, której nie jesteśmy w stanie pokryć z oszczędności?
Bo można mieć świetną zdolność kredytową, można dostać kredyt, można kupić mieszkanie. A mimo to nadal pozostawać finansowo bardzo podatnym na jeden niespodziewany scenariusz.
Anna Kiełbasińska – kiedy ciało jest narzędziem pracy
Gościnią odcinka jest Anna Kiełbasińska, była lekkoatletka i sprinterka, wicemistrzyni olimpijska w sztafecie 4 × 400 metrów z igrzysk w Tokio oraz medalistka mistrzostw świata i Europy.
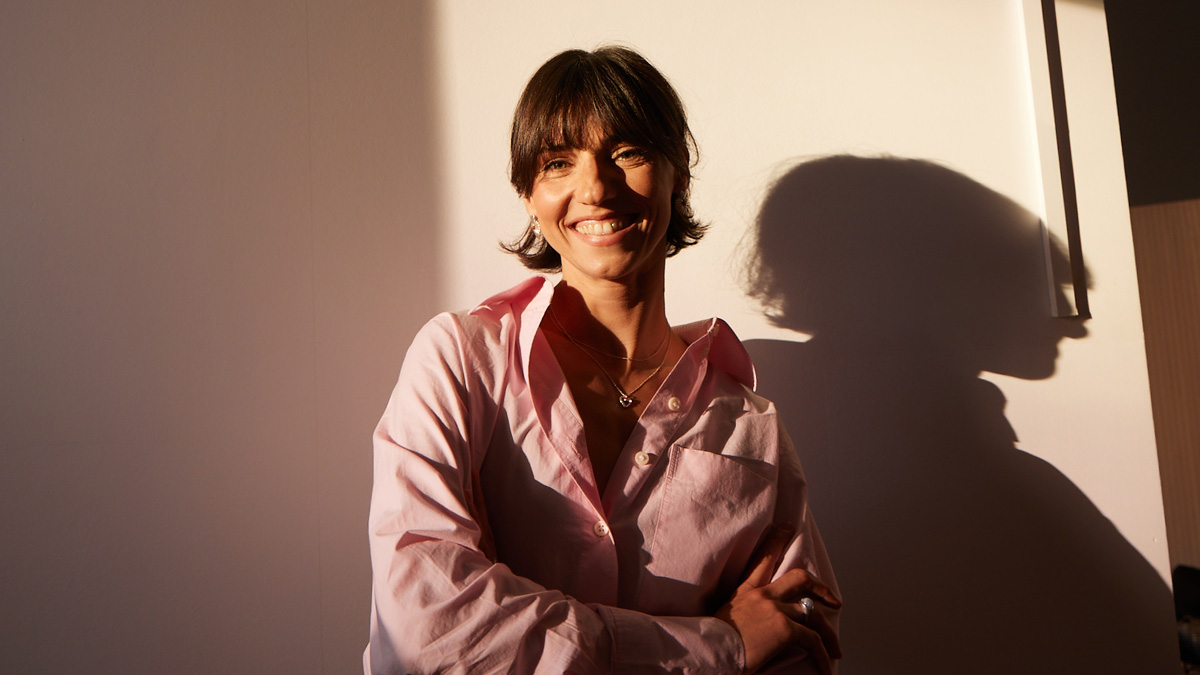
W jej przypadku ciało przez lata było nie tylko zdrowiem. Było również narzędziem pracy. Od sprawności nóg, wydolności, regeneracji i odporności organizmu zależały wyniki, starty, kontrakty i możliwość dalszej kariery.
To właśnie dlatego perspektywa Anny jest w tym odcinku szczególnie ważna.
Sport uczy bardzo konkretnej rzeczy: możesz mieć świetny plan, ale nie zawsze masz kontrolę nad wszystkim, co wydarzy się po drodze.
Kontuzja, choroba albo nagła utrata sprawności nie pytają, czy akurat masz kredyt, dziecko, firmę albo ambitny plan finansowy na kolejnych pięć lat.
I właśnie tutaj temat ubezpieczenia przestaje być tabelką. Staje się pytaniem o niezależność.
Maciej Kowalkowski – jak zbudować własną architekturę spokoju
Ekspertem NOTUS w odcinku jest Maciej Kowalkowski, Dyrektor ds. Strategii Ubezpieczeniowej i rozwoju Multiagencji w NOTUS Finanse.
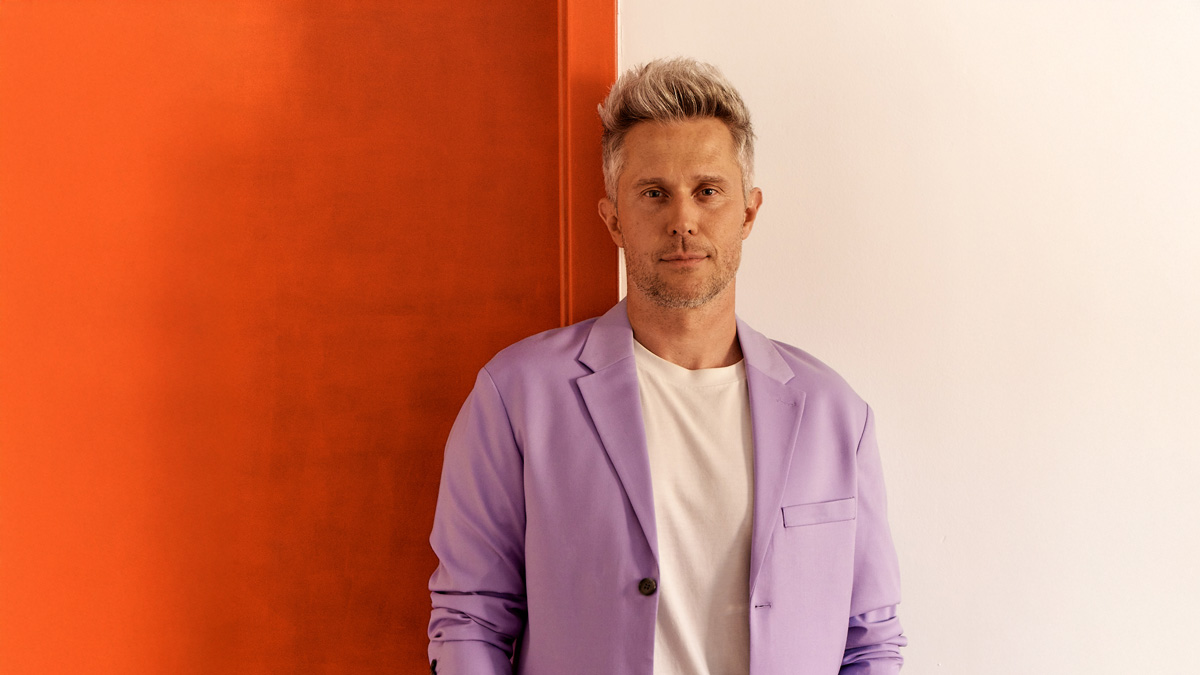
Jego rola w tej rozmowie nie polega na przekonywaniu, że trzeba ubezpieczyć wszystko. Wręcz przeciwnie. Najważniejsze pytanie brzmi:
Jakiego ryzyka nie jesteś w stanie udźwignąć sam?
Bo dobra ochrona nie musi oznaczać największej liczby polis.
Powinna odpowiadać na realne zagrożenia:
- utratę dochodu,
- poważną chorobę,
- śmierć osoby utrzymującej gospodarstwo,
- szkody w mieszkaniu,
- odpowiedzialność wobec innych,
- utratę narzędzia pracy,
- koszty, które w jednym momencie mogłyby wyczyścić oszczędności.
Maciej przekłada ubezpieczeniowy język na prostą zasadę:
nie ubezpieczaj wszystkiego. Ubezpiecz to, czego utraty finansowo nie przetrwasz bez dużych konsekwencji.
Portfel kontra organizm
Przy kredycie hipotecznym spotykają się dwa różne światy:
Bank patrzy na portfel
Sprawdza między innymi:
- dochody,
- zobowiązania,
- historię kredytową,
- koszty gospodarstwa domowego,
- możliwość spłacania rat.
To właśnie z tego wynika zdolność kredytowa.
Ubezpieczyciel patrzy na ryzyko
W przypadku części ubezpieczeń na życie może oceniać między innymi:
- wiek,
- stan zdrowia,
- przebyte choroby,
- sposób leczenia,
- palenie,
- wykonywany zawód,
- rodzaj aktywności,
- oczekiwaną sumę ubezpieczenia.
Można więc dobrze wyglądać finansowo, a jednocześnie otrzymać inne warunki ochrony ze względu na poziom ryzyka. W odcinku nazywamy to zdolnością ubezpieczeniową. Nie jest to bankowy termin odpowiadający zdolności kredytowej jeden do jednego. Dobrze jednak pokazuje różnicę.
Bank pyta:
„Czy dzisiaj stać Cię na ratę?”
Ubezpieczyciel:
„Jakie ryzyko biorę na siebie, jeśli obejmę Cię ochroną?”
Ubezpieczenie jako wirtualna lokata awaryjna
Lokata kojarzy się z pieniędzmi odłożonymi na przyszłość. Polisa działa inaczej, ale można spojrzeć na nią jak na pewnego rodzaju wirtualną lokatę awaryjną.
Nie gromadzisz na niej całej kwoty potrzebnej na najgorszy scenariusz. Płacisz określoną składkę w zamian za ochronę na warunkach zapisanych w umowie.
Dlaczego to ma znaczenie?
Wyobraź sobie gospodarstwo domowe, które ma:
- kredyt hipoteczny,
- dwie pensje,
- kilkumiesięczną poduszkę,
- dziecko.
Jeżeli jedna osoba nagle traci możliwość zarabiania, problemem nie jest wyłącznie rata.
Pozostają przecież:
- czynsz,
- jedzenie,
- rachunki,
- leczenie,
- rehabilitacja,
- transport,
- koszty opieki,
- codzienne wydatki rodziny.
Dlatego suma ubezpieczenia nie powinna wynikać wyłącznie z pytania:
„Ile zostało kredytu?”
Równie ważne może być:
„Ile pieniędzy potrzebowałaby moja rodzina, żeby dostać czas na poukładanie życia?”
Cena kawy kontra cena spokoju
W ubezpieczeniach łatwo wpaść w dwie skrajności.
Pierwsza:
„Ubezpieczę wszystko, na wszelki wypadek”.
Druga:
„Nic mi się nigdy nie stało, więc szkoda pieniędzy”.
Lepszym podejściem jest analiza ryzyka.
Załóżmy, że jesteś w stanie samodzielnie wymienić zepsuty telefon za kilka tysięcy złotych. Nie jest to przyjemne, ale finansowo sobie poradzisz.
A czy tak samo poradzisz sobie z:
- kilkumiesięczną utratą dochodu,
- generalnym remontem po pożarze,
- roszczeniem sąsiada po poważnym zalaniu,
- długą rehabilitacją,
- śmiercią głównego żywiciela rodziny?
To właśnie jest różnica między drobnym kosztem a ryzykiem, które może zmienić sytuację finansową całego gospodarstwa.
Nie chodzi więc o kupowanie spokoju za wszelką cenę. Chodzi o ustalenie, ile jest wart spokój w scenariuszu, którego sami nie jesteśmy w stanie sfinansować.
Palisz? Ubezpieczyciel może policzyć ryzyko inaczej
Jednym z mocniejszych momentów odcinka jest pytanie:
„Czy wiesz, że palacz zapłaci za składkę dwa razy więcej?”
Jako hook działa świetnie.
W praktyce nie ma jednej uniwersalnej taryfy dla wszystkich ubezpieczycieli i wszystkich produktów. Mechanizm jest jednak realny.
Palenie jest czynnikiem ryzyka zdrowotnego. W ubezpieczeniu na życie może więc wpływać na:
- wysokość składki,
- warunki ochrony,
- sposób oceny ryzyka.
Dlatego Maciej mówi wprost:
papieros potrafi kosztować nie tylko przy kasie w sklepie.
I najważniejsze: palenia nie warto ukrywać w ankiecie medycznej. Nie dlatego, że ubezpieczyciel chce ocenić czyjś styl życia. Dlatego, że musi wiedzieć, jakie ryzyko przejmuje.
To ważne
Wysokość składki i sposób oceny palenia zależą od konkretnego ubezpieczyciela, produktu, wieku, sumy ubezpieczenia oraz innych parametrów. Nie można przyjąć jednej zasady, że każdy palacz zawsze zapłaci dokładnie dwa razy więcej.
BMI też może mieć znaczenie. Ale to matematyka, nie ocena człowieka
Podobnie działa BMI i inne informacje dotyczące zdrowia. Ubezpieczyciel może uznać niektóre parametry za element zwiększający statystyczne ryzyko wystąpienia określonych zdarzeń.
Nie oznacza to:
„ważysz za dużo, więc jesteś gorszym klientem”.
Oznacza:
„statystyczne ryzyko może być inne, dlatego również warunki ochrony mogą być inne”.
To ważne rozróżnienie, szczególnie w rozmowie o zdrowiu. W odcinku nie chodzi o zawstydzanie. Chodzi o pokazanie, że ciało ma wpływ nie tylko na komfort i zdrowie.
W niektórych sytuacjach ma również wymiar finansowy.
Finansowy przegląd techniczny organizmu
Przy określonych sumach ubezpieczenia, wieku albo odpowiedziach udzielonych w ankiecie ubezpieczyciel może poprosić o dodatkowe informacje lub badania.
Zakres zależy od konkretnego produktu.
Może obejmować na przykład:
- badania laboratoryjne,
- konsultację lekarską,
- EKG,
- dodatkową dokumentację medyczną.
W odcinku nazywamy to finansowym przeglądem technicznym organizmu. Brzmi znacznie przyjemniej niż underwriting medyczny i dobrze pokazuje istotę procesu.
Ubezpieczyciel przed przejęciem dużego ryzyka chce wiedzieć, jaki jest jego rzeczywisty poziom. Nie należy jednak traktować takich badań jako bezpłatnego programu profilaktycznego dla każdego kredytobiorcy. Nie każda polisa ich wymaga, a zakres i finansowanie badań zależą od procedur konkretnego zakładu ubezpieczeń.
Pamiętasz leki sprzed kilku lat? Ankieta medyczna może o nie zapytać
Drugi mocny hook tego odcinka brzmi:
„Bank sprawdzi Twoje leki sprzed dekady. Kłamstwo medyczne to najdroższy błąd przy kredycie”.
Tu trzeba zrobić ważne sprostowanie.
Bank nie przegląda samodzielnie historii recept tylko dlatego, że bierzesz kredyt.
W przypadku ubezpieczenia na życie to ubezpieczyciel może zadawać pytania dotyczące zdrowia, leczenia, przyjmowanych leków, hospitalizacji czy wcześniejszych diagnoz.
Zakres pytań wynika z konkretnej ankiety. Dlatego podstawowa zasada jest banalnie prosta:
odpowiadaj zgodnie z prawdą na to, o co ubezpieczyciel pyta.
Nie warto zgadywać:
„To było siedem lat temu, więc chyba się nie liczy”.
Albo:
„Przecież lek brałem tylko przez kilka miesięcy”.
Jeżeli pytanie obejmuje taki okres lub takie leczenie – należy je wskazać.
Cena milczenia może być bardzo wysoka
Dlaczego zatajenie informacji jest tak ryzykowne? Bo problem może nie ujawnić się przy podpisywaniu polisy. Może pojawić się dopiero wtedy, gdy rodzina zgłosi roszczenie.
Kodeks cywilny reguluje szczególną sytuację ubezpieczeń na życie. Zgodnie z art. 834, jeżeli zdarzenie nastąpi po upływie trzech lat od zawarcia umowy ubezpieczenia na życie, ubezpieczyciel nie może już podnieść zarzutu podania przy zawieraniu umowy nieprawdziwych informacji, w szczególności zatajenia choroby. Umowa lub OWU mogą ten okres skrócić.
To właśnie stąd bierze się używane w odcinku hasło „pułapka trzech lat”.
Nie oznacza ono jednak, że można po trzech latach przestać przejmować się prawdziwością ankiety. Najbezpieczniejsza zasada pozostaje taka sama od pierwszego dnia:
nie zatajać informacji objętych pytaniami ubezpieczyciela.
Zdolność ubezpieczeniowa nie oznacza: zdrowy albo skreślony
Diagnoza, przyjmowanie leków, nadwaga czy wcześniejsze leczenie nie oznaczają automatycznie, że ubezpieczenia nie da się uzyskać.
Możliwe są różne scenariusze.
Ubezpieczyciel może:
- zaakceptować standardowe warunki,
- zaproponować inną składkę,
- ograniczyć określony zakres,
- zastosować wyłączenie,
- poprosić o dodatkowe informacje,
- odmówić ochrony dla konkretnego ryzyka.
Właśnie dlatego przy bardziej złożonej historii medycznej pomoc osoby znającej różne produkty może mieć znaczenie.
Nie chodzi o szukanie towarzystwa, któremu „niczego nie trzeba powiedzieć”. Chodzi o znalezienie rozwiązania, które da się zawrzeć uczciwie i które rzeczywiście odpowiada sytuacji klienta.
Polisa bankowa a ochrona całego życia w mieszkaniu
Masz kredyt i masz już ubezpieczenie nieruchomości. Czy to oznacza, że wszystko zabezpieczone?
Nie zawsze.
Zakres wymagany w związku z kredytem i zakres ochrony, której rzeczywiście potrzebuje właściciel, mogą być różne.
Warto oddzielić:
- mury i elementy stałe,
- ruchomości domowe,
- odpowiedzialność cywilną,
- assistance,
- ochronę podczas remontu,
- lokal zastępczy,
- dodatkowe ryzyka, np. powódź.
Rzecznik Finansowy zwraca uwagę, że dopiero po szkodzie klienci często odkrywają, że suma albo zakres ochrony nie odpowiadają rzeczywistej wartości ich majątku. Nie każde ryzyko jest również automatycznie obecne w podstawowej polisie.
Dlatego hasło:
„mam ubezpieczenie mieszkania”
jest dopiero początkiem rozmowy.
Pytanie brzmi:
„od czego dokładnie?”
Odebrałeś klucze? Jeszcze nie wpuszczaj ekipy bez sprawdzenia ochrony
Remont to szczególny moment.
W mieszkaniu pojawiają się:
- elektronarzędzia,
- instalatorzy,
- otwarte przyłącza,
- przerabiana hydraulika,
- instalacje elektryczne,
- materiały,
- osoby trzecie.
Wystarczy pęknięta rura i zamiast wybierać blat do kuchni, zaczynasz rozmawiać z właścicielem mieszkania piętro niżej.
Właśnie dlatego przed rozpoczęciem remontu warto sprawdzić:
- czy obecna polisa działa podczas prowadzonych prac,
- jakie rodzaje remontu obejmuje,
- czy chroni mienie znajdujące się w lokalu,
- czy masz odpowiednie OC,
- czy wykonawca posiada własne OC działalności,
- jakie są wyłączenia.
OC w życiu prywatnym może chronić przed finansowymi konsekwencjami szkód wyrządzonych innym osobom, np. w przypadku zawinionego zalania sąsiada. Rzecznik Finansowy zwraca jednak uwagę, że odpowiedzialność może leżeć również po stronie wykonawcy albo administracji – wszystko zależy od przyczyny szkody.
Dlatego zdanie:
„Za 50 zł uratuj 50 tysięcy”
dobrze pokazuje dysproporcję między niewielkim kosztem ochrony a potencjalną szkodą. Nie powinno być jednak traktowane jako gwarantowana cena polisy ani wartość wypłaty.
Polisa remontowa nie jest obowiązkiem. Sprawdzenie ochrony przed remontem – zdecydowanie tak
Warto to wyraźnie powiedzieć. Nie istnieje ogólna zasada, zgodnie z którą każdy właściciel po odbiorze kluczy ma ustawowy obowiązek kupić produkt o nazwie „polisa remontowa”.
Znaczenie ma to, czy posiadane ubezpieczenie faktycznie obejmuje sytuacje, które mogą wystąpić podczas prac.
W niektórych produktach remont może mieścić się w zakresie polisy mieszkaniowej. W innych bardziej rozległe prace wymagają rozszerzenia albo zgłoszenia.
Dlatego przed pierwszym wierceniem lepiej przeczytać OWU niż po pierwszym zalaniu dowiedzieć się, że coś było wyłączone.
Lokal zastępczy – niewidoczny bohater polisy mieszkaniowej
Wyobrażając sobie szkodę, myślimy zazwyczaj:
„Kto zapłaci za zniszczoną podłogę?”
Rzadziej:
„Gdzie będę mieszkać przez dwa miesiące, jeśli lokal nie będzie nadawał się do użytku?”
Niektóre produkty mieszkaniowe mogą obejmować assistance albo koszty pobytu w lokalu zastępczym. Nie jest to element każdej polisy.
Warto jednak sprawdzić:
- czy taka ochrona istnieje,
- kiedy można z niej skorzystać,
- jaki jest limit,
- przez jak długi czas działa.
Bo po poważnym pożarze czy zalaniu problemem nie jest wyłącznie koszt naprawy. Problemem jest również życie między szkodą a powrotem do domu.
Laptop freelancera, nogi sportsmenki i głos lektora
Na koniec przechodzimy do mniej oczywistych ubezpieczeń.
I pytania:
Czy można ubezpieczyć tyłek?
Jeżeli właśnie na nim ktoś zarabia – takie pytanie przestaje być całkowicie absurdalne.
Świat zna przypadki ubezpieczania:
- nóg sportowców,
- dłoni muzyków,
- głosu,
- wyglądu,
- innych szczególnych elementów związanych z wykonywaną profesją.
Nie jest to codzienna oferta dla przeciętnego kredytobiorcy. Ale prowadzi do bardzo praktycznego pytania:
Co pozwala Tobie zarabiać?
Dla Anny Kiełbasińskiej przez lata było to ciało. Dla fotografa będzie to aparat. Dla freelancera laptop. Dla kierowcy samochód. Dla muzyka instrument.
Jeżeli utrata konkretnego narzędzia oznacza również utratę dochodu, warto sprawdzić, jak zabezpieczyć ten element pracy.
Narzędzia pracy freelancera – czy można ubezpieczyć sprzęt poza domem?
Część ubezpieczeń mieszkaniowych może obejmować ruchomości domowe, ale zakres ochrony poza miejscem ubezpieczenia bywa ograniczony i zależy od OWU.
Dlatego osoba pracująca na własnym sprzęcie powinna sprawdzić:
- czy laptop jest objęty ochroną poza mieszkaniem,
- czy polisa obejmuje kradzież,
- czy działa przy przypadkowym uszkodzeniu,
- czy sprzęt wykorzystywany zawodowo nie jest wyłączony,
- jaka jest suma ubezpieczenia.
To istotne szczególnie wtedy, gdy komputer za kilkanaście tysięcy złotych jest jednocześnie całym biurem.
Mini Casco. Czy zawsze potrzebujesz pełnego pakietu?
W odcinku pojawia się też pojęcie Mini Casco. To rozwiązanie może zainteresować osoby, które nie chcą lub nie potrzebują pełnego autocasco, ale chciałyby zabezpieczyć wybrane większe ryzyka.
Zakres takich produktów może obejmować np. określone zdarzenia losowe, kradzież czy szkodę całkowitą.
Ponownie jednak:
„mini casco” nie oznacza jednego identycznego produktu na całym rynku.
Przed zakupem trzeba sprawdzić:
- co dokładnie obejmuje,
- czego nie obejmuje,
- jaka jest suma ubezpieczenia,
- czy działa przy konkretnych zdarzeniach, których się obawiasz.
Cena jest dopiero drugim pytaniem.
Pierwsze brzmi:
czy ta polisa rzeczywiście działa w scenariuszu, który chcę zabezpieczyć?
Polisa bąbelkowa. Czy dziecko też powinno mieć własną ochronę?
Rodzice często ubezpieczają mieszkanie i samochód, a dużo później zaczynają zastanawiać się nad skutkami poważnej choroby dziecka. Tymczasem taki scenariusz może oznaczać nie tylko wydatki medyczne.
Może również wymagać:
- rezygnacji jednego rodzica z pracy,
- wyjazdów,
- prywatnych konsultacji,
- rehabilitacji,
- dostosowania codziennego życia.
Na rynku dostępne są różne produkty obejmujące dzieci – od klasycznego NNW po ochronę na wypadek poważnych zachorowań czy określone świadczenia medyczne.
Nie można jednak zakładać, że każda „polisa dla dziecka” zapewnia leczenie w dowolnej klinice na świecie albo przelew w określonym czasie.
To zależy od produktu. Dlatego przed podpisaniem warto sprawdzić:
- zakres chorób,
- sumę świadczenia,
- definicje zdarzeń,
- karencje,
- wyłączenia,
- sposób realizacji świadczenia.
Najtańsza polisa może być najdroższą oszczędnością
Dwie polisy mogą kosztować podobnie. Jedna obejmuje scenariusz, którego się obawiasz. Druga nie. I dopóki nic się nie wydarzy, różnica może wyglądać wyłącznie jak kilka złotych miesięcznie.
Prawdziwy test zaczyna się dopiero przy szkodzie, dlatego nie warto porównywać ubezpieczeń wyłącznie na podstawie składki.
Trzeba patrzeć na:
- sumę ubezpieczenia,
- zakres,
- definicje,
- wyłączenia,
- karencje,
- limity,
- udział własny,
- sposób wypłaty świadczenia.
Rzecznik Finansowy wskazuje, że zaniżenie sumy ubezpieczenia może prowadzić do sytuacji, w której dopiero po zdarzeniu klient odkrywa, że ochrona nie pokrywa rzeczywistej wartości strat.
Zrób finansowy przegląd techniczny
Raz na jakiś czas warto sprawdzić posiadane ubezpieczenia tak samo jak samochód przed dłuższą trasą. Zmienia się przecież życie.
Pojawia się:
- kredyt,
- mieszkanie,
- dziecko,
- nowy zawód,
- działalność,
- droższy sprzęt,
- większy dochód,
- większe zobowiązania.
Polisa kupiona pięć lat wcześniej może nie odpowiadać dzisiejszej sytuacji.
Dlatego podczas przeglądu warto zapytać:
- Co jest dziś moim największym ryzykiem finansowym?
- Czy moja rodzina poradzi sobie bez mojego dochodu?
- Czy suma ubezpieczenia nadal odpowiada naszym zobowiązaniom?
- Czy wiem, co obejmuje ubezpieczenie mieszkania?
- Czy mam OC chroniące przed dużymi szkodami wobec innych?
- Czy sprzęt, dzięki któremu zarabiam, jest zabezpieczony?
- Czy po zmianach zdrowotnych albo życiowych warto ponownie przeanalizować zakres ochrony?
- Czy wiem, jakie są najważniejsze wyłączenia w moich polisach?
To właśnie jest finansowy przegląd techniczny.
Nie kupowanie kolejnej polisy, ale sprawdzenie, czy obecny system nadal działa.
Co naprawdę warto ubezpieczyć?
Nie ma jednej listy dla każdego.
Inaczej powinien wyglądać system ochrony singla na wynajmie, inaczej rodziny z dwójką dzieci i milionowym kredytem. Jeszcze inaczej freelancera, który zarabia dzięki sprzętowi, a zupełnie inaczej sportowca.
Najlepszym punktem wyjścia jest stworzenie trzech kategorii:
Ryzyko, którego nie udźwignę
Na przykład śmierć głównego żywiciela, wielomiesięczna utrata dochodu czy całkowite zniszczenie domu.
Ryzyko, które byłoby bolesne, ale sobie poradzę
Np. kradzież części wyposażenia czy szkoda o średniej wartości.
Ryzyko, które mogę finansować sam
Drobne awarie i straty, które nie zachwieją domowym budżetem.
Dobra ochrona zaczyna się właśnie od tej hierarchii.
Posłuchaj: „Wirtualna lokata awaryjna. Na ile wycenisz swoje bezpieczeństwo?”
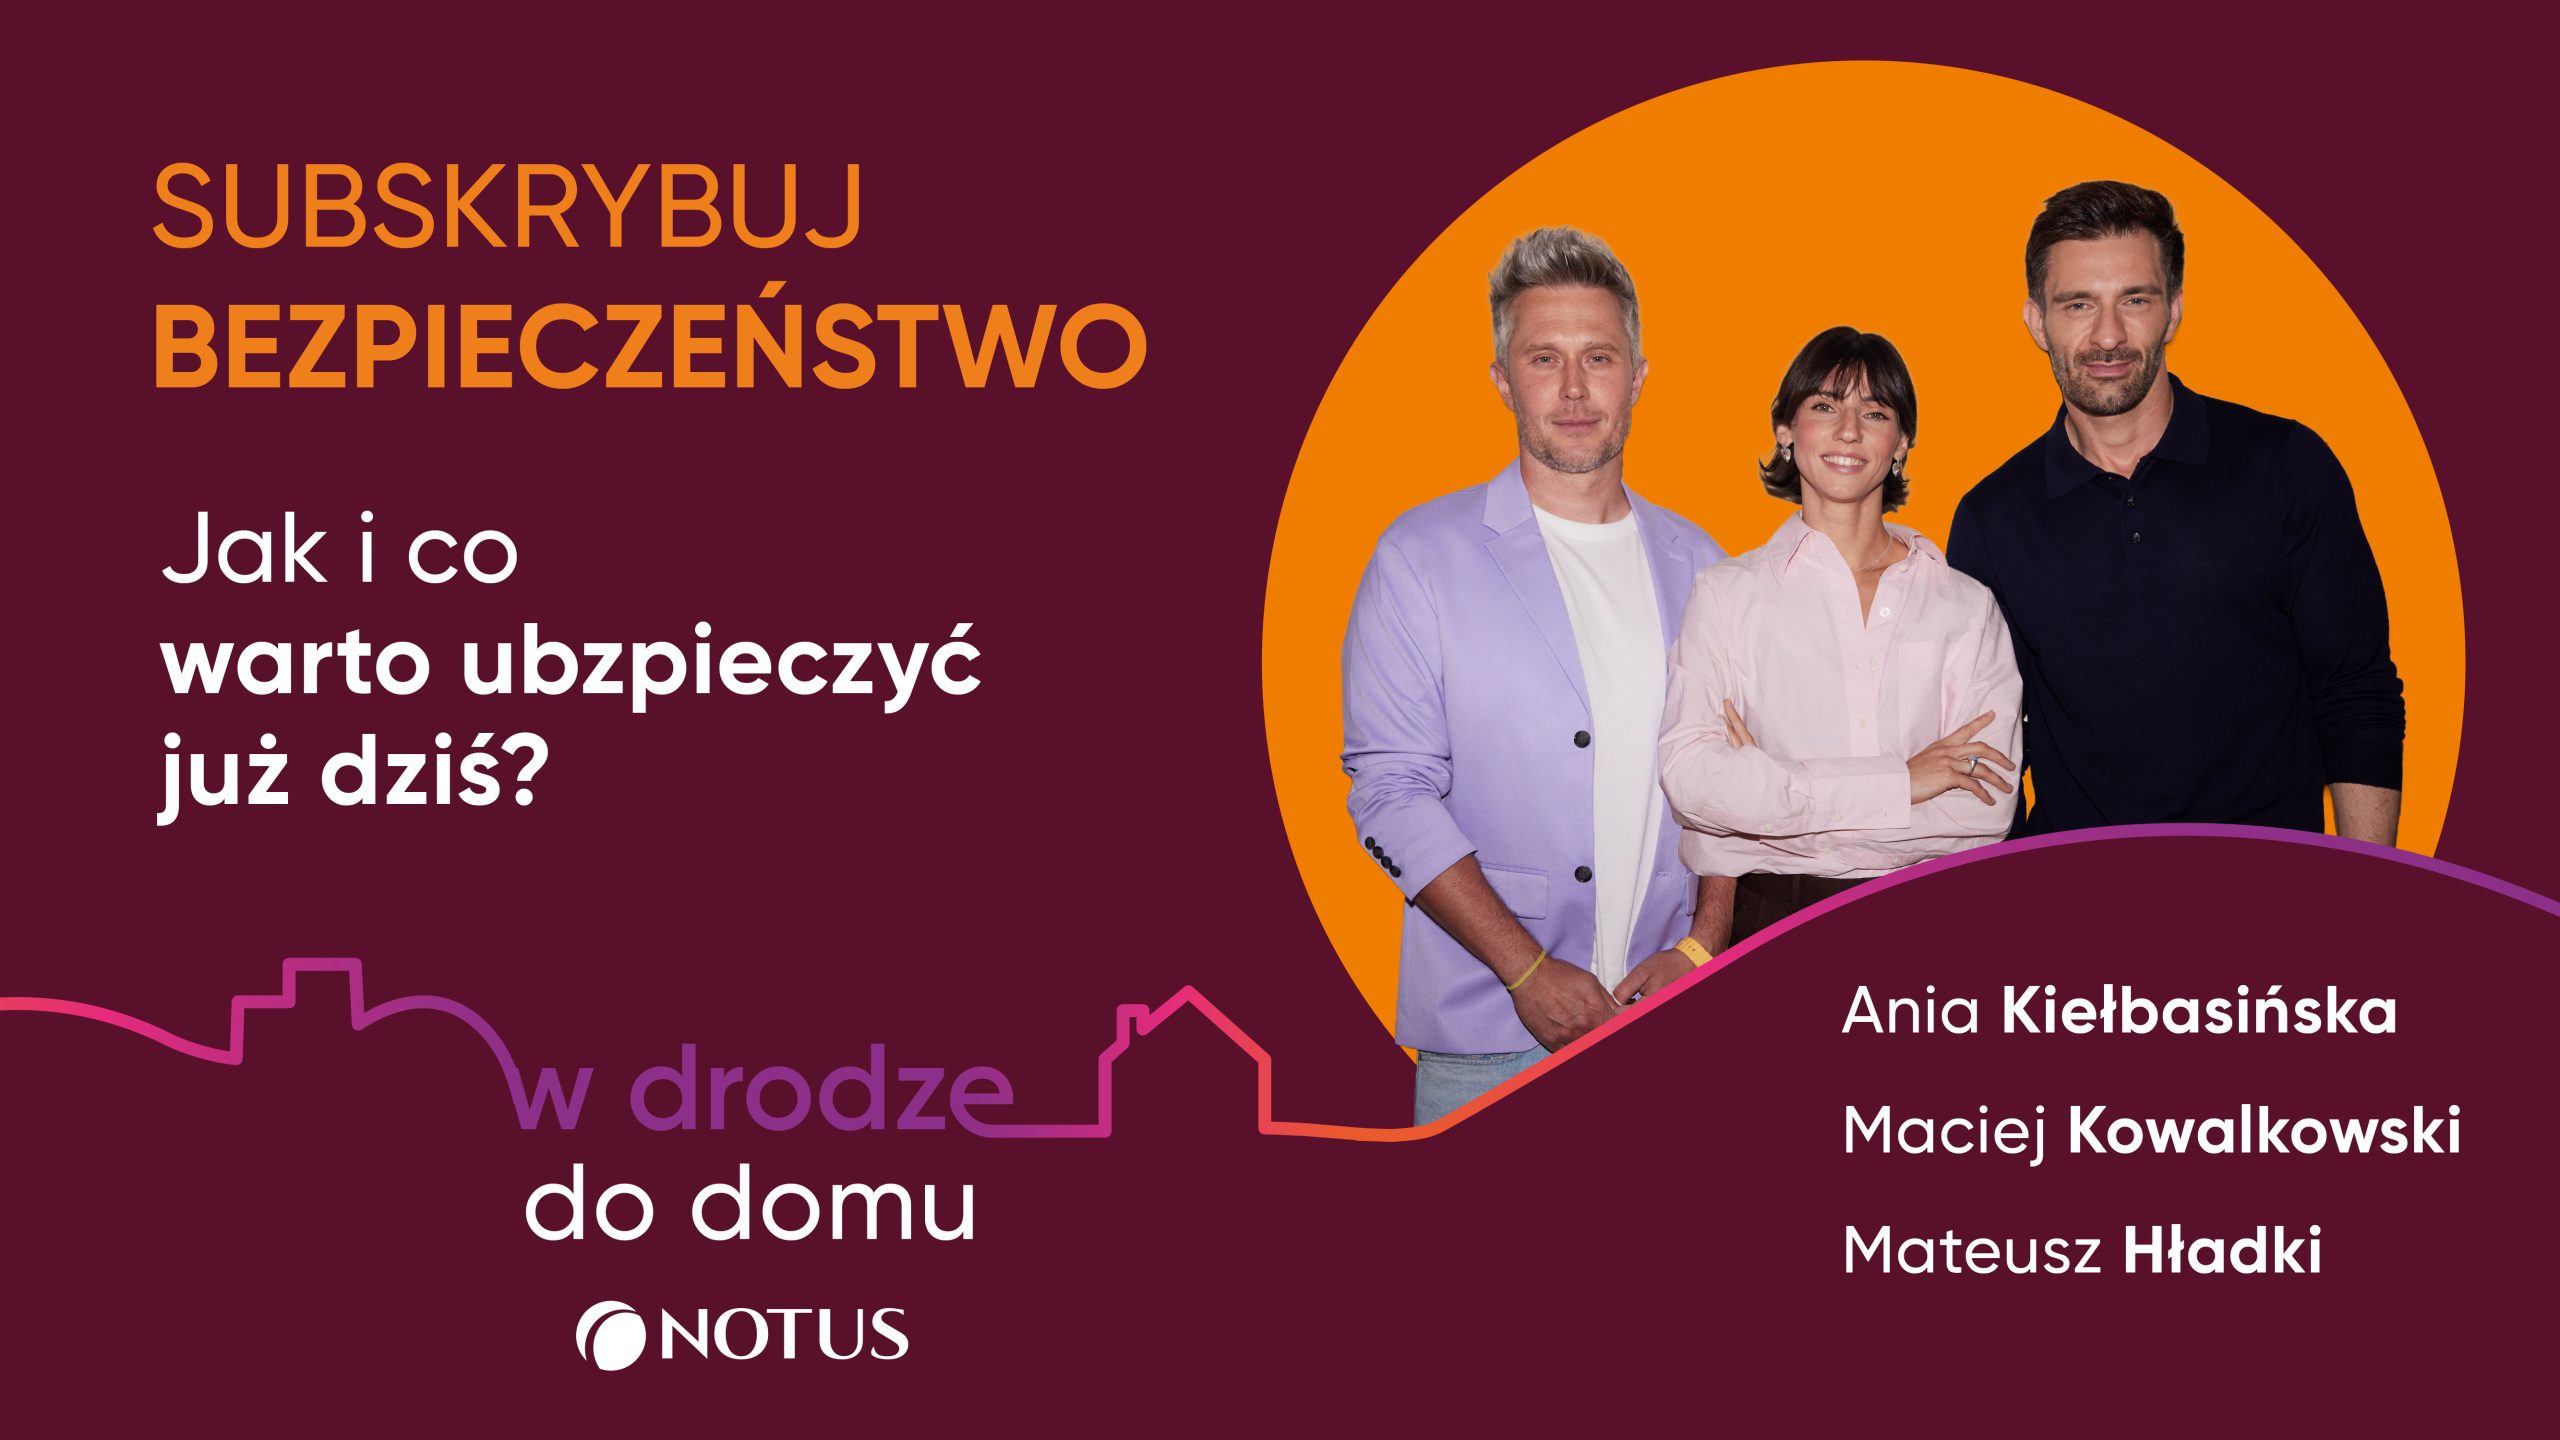
W tym odcinku podcastu „W drodze do domu” Anna Kiełbasińska i Maciej Kowalkowski rozmawiają o tym, jak zmienia się myślenie o bezpieczeństwie, kiedy zdrowie, ciało i możliwość zarabiania zaczynamy traktować jak element własnego kapitału.
- Czy palacz zawsze zapłaci więcej?
- Dlaczego nie warto zatajać informacji w ankiecie medycznej?
- Co sprawdzić przed wpuszczeniem ekipy remontowej?
- Czy bankowa polisa chroni rzeczywiście całe życie w mieszkaniu?
- I czy da się ubezpieczyć część ciała, jeśli właśnie dzięki niej zarabiamy?
To rozmowa o ubezpieczeniach bez zaklinania nieszczęścia. Polisa nie sprawi, że choroba, wypadek albo zalanie się nie wydarzą. Może jednak sprawić, że wraz z nimi nie wydarzy się drugi kryzys – finansowy.
Ubezpieczenie nie jest subskrypcją strachu
Płacimy co miesiąc za streaming, muzykę, aplikacje, dostawy jedzenia. Często również za rzeczy, których praktycznie nie używamy.
Ubezpieczenie działa inaczej.
W idealnym świecie nigdy nie będziesz musiał z niego skorzystać. Ale właśnie dlatego warto patrzeć na nie nie jak na kolejny rachunek, lecz jak na subskrypcję własnej odporności finansowej.
Nie musisz ubezpieczać wszystkiego, nie musisz też wybierać najdroższego wariantu.
Musisz wiedzieć, czego utrata mogłaby zmienić życie Twojej rodziny z dnia na dzień. A potem sprawdzić, czy masz na ten scenariusz własny plan B.
Więcej informacji o ubezpieczeniach na życie, majątku i zabezpieczeniu zobowiązań znajdziesz na stronie NOTUS. Ekspert może pomóc porównać dostępne rozwiązania i sprawdzić, jaki zakres odpowiada konkretnym potrzebom, zamiast zaczynać od pytania: „która polisa jest najtańsza?”. Umów się na bezpłatne spotkanie.
Artykuł ma charakter informacyjny. Zakres ubezpieczenia, wysokość składki, sposób oceny ryzyka medycznego, wymagane badania, wyłączenia oraz zasady wypłaty świadczeń zależą od konkretnego produktu, zakładu ubezpieczeń i indywidualnej sytuacji osoby ubezpieczanej. Przed zawarciem umowy należy zapoznać się z OWU i pozostałą dokumentacją produktu.